Domain feuerkralle.de kaufen?
Wir ziehen mit dem Projekt
feuerkralle.de um.
Sind Sie am Kauf der Domain
feuerkralle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerkralle.de kaufen?
Was ist der Unterschied zwischen Feuerschein und Glut? Wie entsteht Feuerschein?
Feuerschein entsteht durch die Verbrennung von brennbaren Materialien, während Glut die glühenden Reste eines Feuers sind. Feuerschein ist eine sichtbare Flamme, die Licht und Wärme abgibt, während Glut eine heiße, glühende Masse ist, die langsam abkühlt. Feuerschein entsteht durch die Oxidation von brennbaren Materialien, während Glut entsteht, wenn diese Materialien bereits verbrannt sind und weiterhin glühen. **
Kann trockene Asche brennen?
Nein, trockene Asche kann nicht brennen, da sie bereits verbranntes Material ist. Asche besteht hauptsächlich aus nicht brennbaren Rückständen wie Mineralien und Kohlenstoff, die während des Verbrennungsprozesses übrig bleiben. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Papermoon "Feuersturm"Vliestapete, Apokalyptischer Stadtfeuersturm, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ghosh, Amitav: Rauch und AscheRauch und Asche , In einer mitreißenden Mischung aus Reisebericht, Memoir und historischem Essay zeichnet der indische Autor die Anfänge des weltweiten Opiumhandels ab dem 19. Jahrhundert nach und macht deutlich, dass dessen Auswirkungen bis in die heutige Zeit reichen: von den mächtigsten Familien und prestigeträchtigsten Institutionen, deren Reichtum sich den Einnahmen aus dem Opiumgeschäft verdankt, bis hin zur amerikanischen Opioid-Epidemie und dem Oxycontin-Skandal. Während der jahrzehntelangen Archivrecherche für seine Ibis-Romantrilogie stellte Amitav Ghosh mit Erstaunen fest, dass die Lebenswege und Handelsrouten zahlreicher Menschen, auch seiner eigenen Vorfahren, im 19. Jahrhundert mit einer einzigen Pflanze verwoben waren: der Mohnblume. Das Britische Weltreich sicherte sich durch ihren Anbau in den indischen Kolonien die Handelsfähigkeit mit China, indische Bauern wurden über Jahrhunderte hinweg in prekärer Abhängigkeit gehalten, und die chinesische Bevölkerung wurde von einer unaufhaltsamen Drogenepidemie überspült. Währenddessen hofften internationale Handelsleute stets auf Reichtum durch die Beteiligung am Opiumhandel. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250320, Autoren: Ghosh, Amitav, Übersetzung: Lutosch, Heide, Seitenzahl/Blattzahl: 480, Keyword: China; Der Fluch der Muskatnuss; England; Handelsrouten; Imperialismus; Indien; Industrialisierung; Kolonialgeschichte; Kolonialismus; Opium; Opiumkriege; Opiumkrise; Tee; Welthandel, Fachschema: China / Politik, Zeitgeschichte, Recht~USA / Politik, Zeitgeschichte, Recht~Siebzehntes Jahrhundert~Achtzehntes Jahrhundert~Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Internationale Zusammenarbeit~Asien / Geschichte, Fachkategorie: Gesellschaft und Kultur, allgemein~Internationale Beziehungen~Geschichte allgemein und Weltgeschichte~Asiatische Geschichte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 140, Höhe: 34, Gewicht: 596, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **

Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
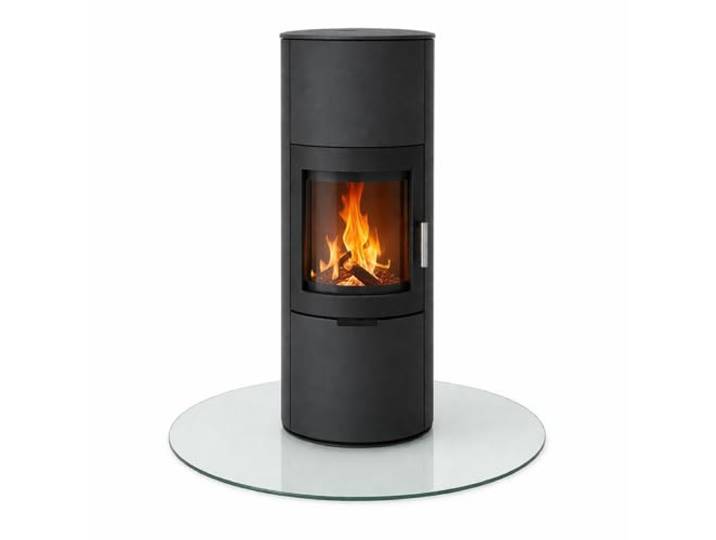
Melko Kaminbodenplatte Funkenschutzplatte ESG Glas rund Ø 90 cm Klarglas 6 mm stark, hitzebeständig und stoßfest, schützt Böden vor Funken, Glut und Asche, auch als Tischplatte oder MöbelunterlageMelko Kaminbodenplatte Funkenschutzplatte ESG Glas rund Ø 90 cm Klarglas 6 mm stark, hitzebeständig und stoßfest, schützt Böden vor Funken, Glut und Asche, auch als Tischplatte oder Möbelunterlage. SICHERHEIT & FUNKENSCHUTZ – Die Melko Kaminglas Bodenplatte aus ESG Sicherheitsglas schützt Ihren Boden zuverlässig vor Funken, Glut und Asche. Perfekt für Kaminöfen, Pelletöfen & Holzöfen – mehr Sicherheit für Ihr Zuhause! HOCHWERTIGES ESG GLAS – Die Kaminbodenplatte besteht aus 6 mm starkem Einscheiben-Sicherheitsglas (ESG) . Das widerstandsfähige Klarglas ist hitzebeständig, stoßfest und langlebig – ideal für den täglichen Gebrauch. ELEGANTES DESIGN – Die runde Glasplatte Ø 90 cm überzeugt mit ihrem modernen Look und passt dezent zu jeder Einrichtung. Dank transparenter Optik bleibt Ihr Boden sichtbar – für eine stilvolle Kaminumgebung. VIELSEITIGE ANWENDUNG – Perfekt als Kaminbodenplatte, Funkenschutzplatte oder Unterlage für verschiedene Heizgeräte. Auch als Tischplatte oder Möbelunterlage nutzbar – schützt empfindliche Böden vor Kratzern und Hitze. EINFACHE PFLEGE & MONTAGE – Die Oberfläche der Glasplatte ist leicht zu reinigen – einfach mit einem feuchten Tuch abwischen. Die Kaminglasplatte wird bruchsicher verpackt geliefert und kann direkt unter den Kamin gelegt werden. Farbe:Klarglas91,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Feuersturm"Vliestapete, Apokalyptischer Stadtfeuersturm, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Feuerschein und Glut? Wie entsteht Feuerschein?
Feuerschein entsteht durch die Verbrennung von brennbaren Materialien, während Glut die glühenden Reste eines Feuers sind. Feuerschein ist eine sichtbare Flamme, die Licht und Wärme abgibt, während Glut eine heiße, glühende Masse ist, die langsam abkühlt. Feuerschein entsteht durch die Oxidation von brennbaren Materialien, während Glut entsteht, wenn diese Materialien bereits verbrannt sind und weiterhin glühen. **
-
Kann trockene Asche brennen?
Nein, trockene Asche kann nicht brennen, da sie bereits verbranntes Material ist. Asche besteht hauptsächlich aus nicht brennbaren Rückständen wie Mineralien und Kohlenstoff, die während des Verbrennungsprozesses übrig bleiben. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ghosh, Amitav: Rauch und AscheRauch und Asche , In einer mitreißenden Mischung aus Reisebericht, Memoir und historischem Essay zeichnet der indische Autor die Anfänge des weltweiten Opiumhandels ab dem 19. Jahrhundert nach und macht deutlich, dass dessen Auswirkungen bis in die heutige Zeit reichen: von den mächtigsten Familien und prestigeträchtigsten Institutionen, deren Reichtum sich den Einnahmen aus dem Opiumgeschäft verdankt, bis hin zur amerikanischen Opioid-Epidemie und dem Oxycontin-Skandal. Während der jahrzehntelangen Archivrecherche für seine Ibis-Romantrilogie stellte Amitav Ghosh mit Erstaunen fest, dass die Lebenswege und Handelsrouten zahlreicher Menschen, auch seiner eigenen Vorfahren, im 19. Jahrhundert mit einer einzigen Pflanze verwoben waren: der Mohnblume. Das Britische Weltreich sicherte sich durch ihren Anbau in den indischen Kolonien die Handelsfähigkeit mit China, indische Bauern wurden über Jahrhunderte hinweg in prekärer Abhängigkeit gehalten, und die chinesische Bevölkerung wurde von einer unaufhaltsamen Drogenepidemie überspült. Währenddessen hofften internationale Handelsleute stets auf Reichtum durch die Beteiligung am Opiumhandel. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250320, Autoren: Ghosh, Amitav, Übersetzung: Lutosch, Heide, Seitenzahl/Blattzahl: 480, Keyword: China; Der Fluch der Muskatnuss; England; Handelsrouten; Imperialismus; Indien; Industrialisierung; Kolonialgeschichte; Kolonialismus; Opium; Opiumkriege; Opiumkrise; Tee; Welthandel, Fachschema: China / Politik, Zeitgeschichte, Recht~USA / Politik, Zeitgeschichte, Recht~Siebzehntes Jahrhundert~Achtzehntes Jahrhundert~Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Internationale Zusammenarbeit~Asien / Geschichte, Fachkategorie: Gesellschaft und Kultur, allgemein~Internationale Beziehungen~Geschichte allgemein und Weltgeschichte~Asiatische Geschichte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 140, Höhe: 34, Gewicht: 596, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Feuersturm"Vliestapete, Apokalyptischer Stadtfeuersturm, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Feuersturm"Vliestapete, Apokalyptischer Stadtfeuersturm, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 2 m, Länge: 1,49 m, Gewicht: 0,4 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 4 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.